La fabrication de peptides est au cœur de la plus grande expansion de capacité de son histoire, et les derniers mois ont rendu l'ampleur de ce phénomène difficile à ignorer. En mai, Eli Lilly a ajouté 4,5 milliards de dollars à ses sites de Lebanon, dans l'Indiana, où la nouvelle usine d'API (principes actifs) est appelée à devenir la pierre angulaire nationale de l'entreprise pour ses produits à base de tirzépatide, Zepbound et Mounjaro. Cela a suivi l'annonce d'une installation d'API de 6 milliards de dollars à Huntsville, en Alabama en décembre 2025, construite à la fois pour les petites molécules et les médicaments peptidiques, dans le cadre d'un programme américain sur quatre sites qui a poussé les engagements de fabrication américains de Lilly au-delà de 50 milliards de dollars depuis 2020. Lilly est l'exemple le plus retentissant, mais pas le seul. À travers le secteur, les fabricants sous contrat injectent des capitaux dans la capacité de production de peptides, et il convient de se demander ce qu'une expansion à l'échelle industrielle signifie pour le domaine.
Ce qui motive cette tendance
Trois forces agissent simultanément. La première est la demande de GLP-1, qui a dépassé toutes les projections d'approvisionnement faites avant 2022 et ancre désormais les revenus d'Eli Lilly et de Novo Nordisk. La deuxième est une pression politique américaine visant à rapatrier la production de médicaments, ce qui a transformé la capacité nationale d'API en une priorité stratégique pour les grands promoteurs. La troisième est le risque lié à la chaîne d'approvisionnement : les perturbations de la pandémie, suivies des tarifs douaniers de l'article 301 et des discussions sur le BIOSECURE Act, ont poussé les fabricants de médicaments à réexaminer quelle part de leur approvisionnement en API peptidiques se trouve dans une seule région. Les rapports de l'industrie situent les engagements en capital des CDMO de peptides en Amérique du Nord à leur plus haut niveau sur cinq ans en 2026, les dix principaux fournisseurs s'engageant à hauteur d'environ 4 milliards de dollars sur le seul premier trimestre.
Ce qui est réellement construit
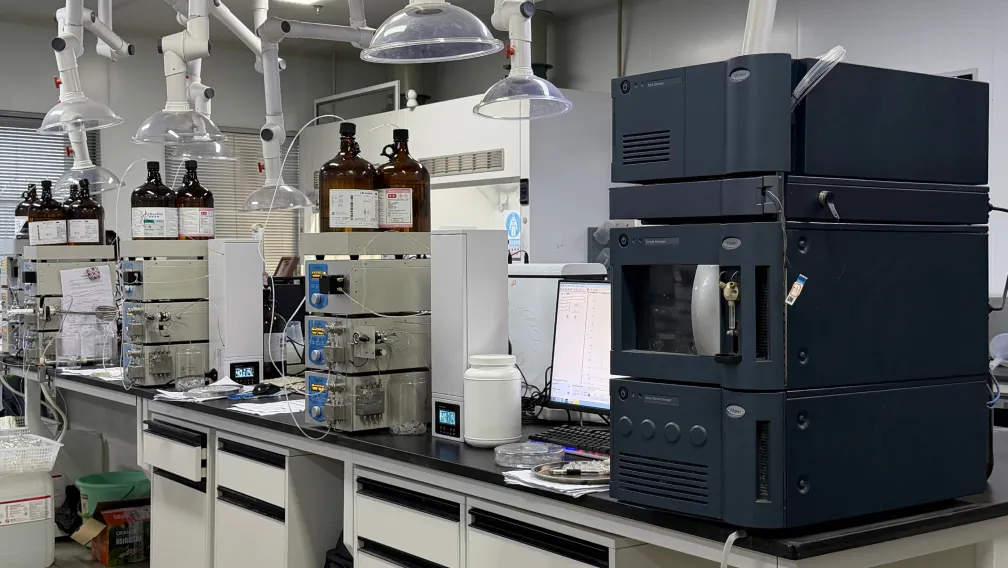
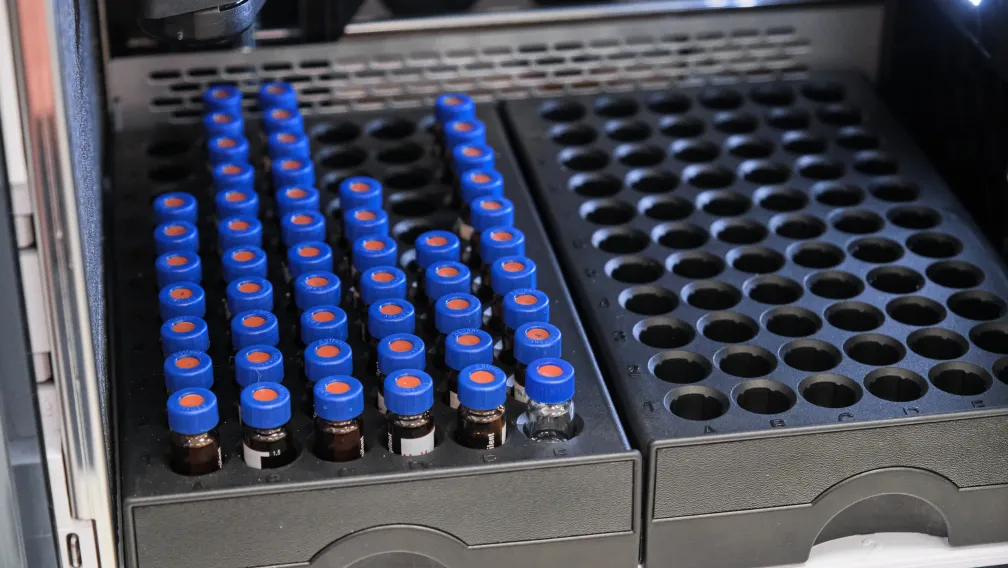
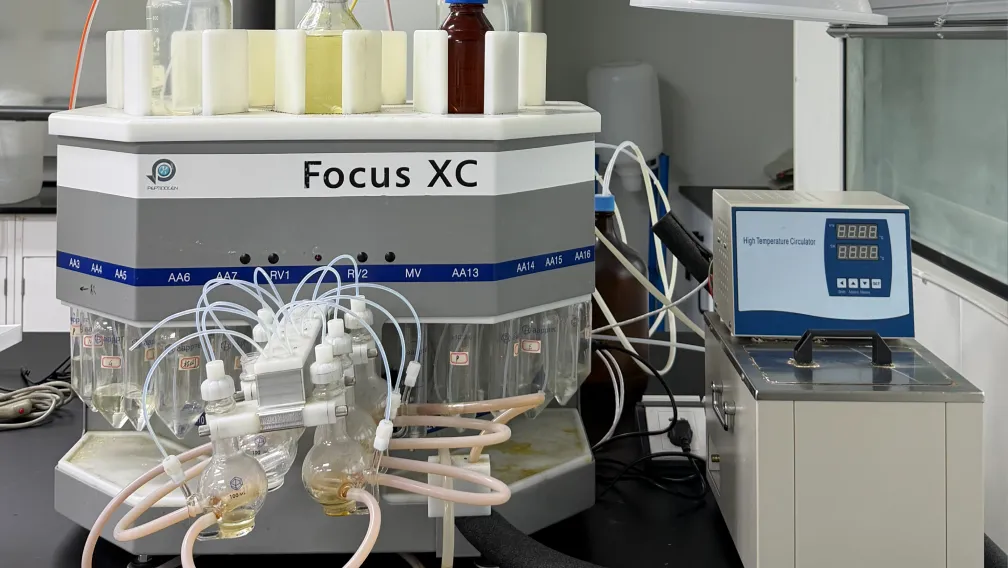
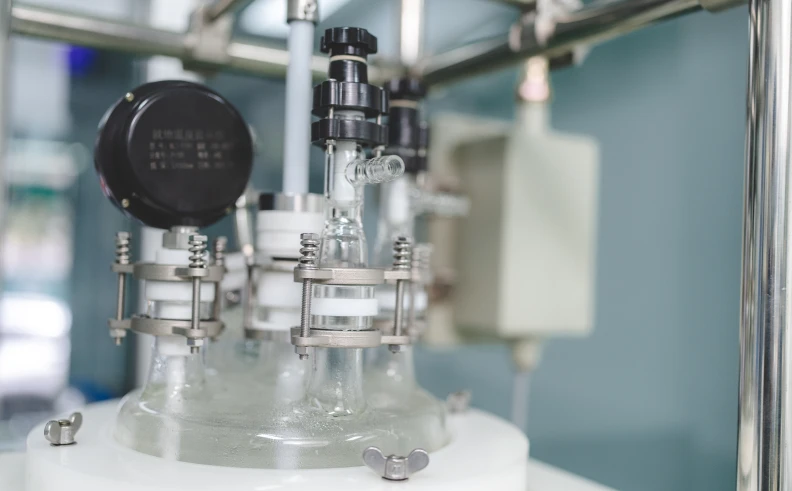
L'expansion ne se limite pas à une seule chose. Au niveau commercial, les fabricants construisent des lignes de synthèse en phase solide (SPPS) BPF dimensionnées pour les volumes de GLP-1 approuvés, avec des équivalents de réacteurs de l'ordre de 1 000 à 5 000 litres, bien au-dessus de la synthèse à petite échelle qui sert la recherche et l'approvisionnement clinique précoce. La purification est le goulot d'étranglement le plus silencieux : l'HPLC préparative en phase inverse est le cheval de bataille des API peptidiques, et les délais de livraison pour les systèmes à grande échelle se sont allongés de 18 à 24 mois, obligeant les CDMO à passer des commandes à l'avance juste pour respecter leurs délais. Une troisième catégorie est la formulation de peptides oraux, où l'équipement pour les comprimés à absorption améliorée et l'administration par nanoparticules lipidiques ne ressemble en rien à une ligne d'injectables.
Les noms sont familiers. Bachem a étendu son empreinte américaine à San Diego et King of Prussia, Lonza et le PolyPeptide Group ont ajouté des capacités de phase solide et de purification, et CordenPharma a engagé environ 980 millions de dollars à travers les États-Unis et l'Europe. Les analystes s'attendent à ce que le marché nord-américain des CDMO de peptides croisse à un rythme annuel de 12 à 16 % jusqu'en 2028, et les projets déjà en construction ne couvrent qu'une partie de la capacité que le marché prévoit d'ajouter.
Notre point de vue
Il serait facile de conclure que tout cela ne concerne que le GLP-1. Cela occulte un point plus utile. Une expansion de cette taille confirme que les peptides sont passés d'une modalité de niche à une médecine à l'échelle industrielle, et l'effet se fait sentir tout au long de la chaîne d'approvisionnement. Plus de produits peptidiques approuvés et expérimentaux signifient plus de demande pour les API peptidiques, pour les étalons de référence dont dépend le contrôle qualité, et pour les peptides de recherche qui alimentent les programmes bien avant qu'ils n'atteignent une usine commerciale.
Il est également utile de regarder où les capitaux ne vont pas. La quasi-totalité de l'investissement vise les API GLP-1 commerciaux à l'échelle de la tonne. La plus forte pression, comme le notent les mêmes rapports, se situe à l'autre extrémité de la chaîne : le travail clinique et à un stade précoce, où la synthèse de petits volumes et de grande complexité, les séquences difficiles, les modifications et les matériaux de référence sont moins disponibles que le nombre de nouveaux programmes qui les réclament. C'est à cette couche initiale qu'une CRO spécialisée fait son travail, transformant une séquence en matériau utilisable et alimentant le pipeline qui nécessitera plus tard les grands réacteurs. L'expansion commerciale ne comble pas le déficit des stades précoces ; au contraire, elle l'élargit.
Concernant le « near-shoring » (délocalisation de proximité), la tendance est réelle et mérite d'être lue clairement. Les promoteurs qualifient plus de fournisseurs dans plus de zones géographiques comme assurance contre le risque de concentration, et réalisent plus d'audits pour y parvenir. Ce sur quoi ils se basent finalement pour acheter, c'est la capacité de fabrication, les systèmes de qualité, la documentation et la fiabilité ; un code postal est une donnée parmi d'autres, pas la décision. Pour notre part, nous travaillons au niveau de la recherche et du développement précoce, de la synthèse sur mesure, des modifications et des séquences difficiles, caractérisées par HPLC et spectrométrie de masse et libérées avec une documentation complète, plus une mise à l'échelle plus importante à mesure que les programmes se développent. Cette couche s'étend dans le monde entier, et elle est bien plus large que n'importe quelle classe de médicaments métaboliques.
La leçon pratique pour les équipes de biotechnologie et de pharmacie est de traiter la chaîne d'approvisionnement des peptides comme étant à plusieurs niveaux. Les délais de réservation de capacité chez les principaux CDMO sont passés de la norme de six à douze mois d'il y a quelques années à 18 à 24 mois. Il vaut donc la peine de sécuriser les partenaires de synthèse clinique et de stade précoce bien avant d'en avoir besoin. La capacité qui fait la une des journaux est construite pour les GLP-1 approuvés ; le matériel qui lance un programme provient toujours d'ailleurs.
Vous travaillez sur un programme peptidique ou vous évaluez une décision d'approvisionnement ? Contactez notre équipe à peptide@synpeptide.com.
-

Synpeptide
Entreprise spécialisée dans le CRO/CDMO de peptides
L'équipe de recherche de SynPeptide regroupe des chercheurs spécialisés dans la synthèse, la purification et l'évaluation analytique des peptides. Forts des connaissances acquises sur le terrain expérimental des peptides de synthèse sous contrat et des gammes standard, nous diffusons des informations fondées sur des preuves à destination des chercheurs, des responsables du développement pharmaceutique et des développeurs de produits. Les contenus publiés sont vérifiés sur la base des dernières publications scientifiques et des données de contrôle qualité interne. Nous accordons une grande importance à la précision et à la reproductibilité, incarnant la philosophie de SynPeptide consistant à diffuser des informations fiables sur la science des peptides.